

Mobil számlázás
A mobil számlázás a vásárlásokat a telefon számlájára terheli, nem pedig bankkártyára. Ismerje meg, hogyan működik a DCB, a kereskedői költségek és az affiliate...
10 perc olvasás
MobileBilling
AffiliateMarketing
+3
A közvetlen számlázás olyan fizetési megállapodás, amelyben a szolgáltató a számláját egy harmadik félnek – jellemzően biztosítótársaságnak, vállalati munkáltatónak vagy mobilszolgáltatónak – küldi, és ez a harmadik fél közvetlenül fizet a szolgáltatónak.
Ezen az oldalon
A közvetlen számlázás olyan fizetési megállapodás, amelyben a szolgáltató a számláját egy harmadik félnek – jellemzően biztosítótársaságnak, vállalati munkáltatónak vagy mobilszolgáltatónak – küldi, és ez a harmadik fél közvetlenül fizet a szolgáltatónak. A végfelhasználó a szolgáltatás igénybevételekor nem ad át készpénzt, és nem húzza le a bankkártyáját. A pénzügyi tranzakció ehelyett a színfalak mögött, a szolgáltató és a fizető fél között zajlik.
Egy tipikus közvetlen számlázási forgatókönyvben a szolgáltató először ellenőrzi, hogy a fizető fél fedezi-e a szolgáltatást. A megerősítés után a szolgáltató nyújtja a szolgáltatást, benyújt egy kárigényt vagy számlát, és meghatározott számlázási ciklusban megkapja a fizetést a harmadik féltől. Az ügyfélnek továbbra is lehet önrésze, önereje vagy nem fedezett egyenlege, de a tranzakció nagy része teljesen megkerüli őt.
Ez a meghatározás több iparágat átfog, és a mechanizmusok a kontextustól függően eltérnek:
A közös szál az, hogy a végfelhasználó el van választva a fizetési eseménytől. Ez az elválasztás teszi a közvetlen számlázási folyamatot egyszerre hatékonnyá és – bizonyos megvalósításokban – működésileg összetetté.

Állítsd be a fejlett nyomkövetést percek alatt. Bankkártya nem szükséges.
Bár a pontos lépések iparáganként eltérnek, minden közvetlen számlázási folyamat kiszámítható sorrendet követ. Az alábbi táblázat egymás mellett mutatja a négy leggyakoribb iparági változatot.
| Lépés | Biztosítás / Egészségügy | Szállodai céges utazás | Mobilszolgáltatói számlázás | B2B kereskedelmi hitel |
|---|---|---|---|---|
| 1. Jogosultság ellenőrzése | A szolgáltató elektronikusan ellenőrzi a fedezetet és az előzetes jóváhagyást a biztosítónál | A szálloda megerősíti, hogy a cégnek van közvetlen számlázási megállapodása a nyilvántartásában | A szolgáltató MSISDN- (telefonszám-) észlelés alapján azonosítja az előfizetőt | A beszállító ellenőrzi a vevő hitelkeretét és fizetési előzményeit |
| 2. Szolgáltatásnyújtás | Orvosi vizit, beavatkozás vagy kórházi tartózkodás | A vendég bejelentkezik, és igénybe veszi a szobát, az étkezést és a kiegészítő szolgáltatásokat | A felhasználó rákattint a megerősítő gombra egy mobil céloldalon | Az áruk kiszállításra kerülnek, vagy a szolgáltatások teljesülnek a megrendelés alapján |
| 3. Kárigény / számla benyújtása | A szolgáltató CMS-1500 vagy UB-04 kárigény-űrlapot nyújt be eljárás- és diagnóziskódokkal | A szálloda az összes költséget egyetlen fólióba gyűjti, és elküldi a vállalati tartozáskezelő rendszerbe | A szolgáltató rögzíti a költséget, és hozzáadja az előfizető havi számlájához | A beszállító fizetési feltételekkel (net-30, net-60) állít ki számlát |
| 4. A fizető fél elbírálása | A biztosító feldolgozza a kárigényt, alkalmazza a kötvény önrészeit és a társbiztosítást, és meghatározza a fizetendő összeget | A munkáltató átnézi a fóliót, elkülöníti a személyes és az üzleti költségeket, és jóváhagyja a fizetést | A szolgáltató a következő számlázási ciklusban beszedi a teljes összeget az előfizetőtől | A vevő tartozáskezelő (AP) osztálya jóváhagyja a számlát, és ütemezi a fizetést |
| 5. A szolgáltató kifizetése | A biztosító a jóváhagyott összeget közvetlenül a szolgáltatónak utalja | A munkáltató ACH-átutalással, banki átutalással vagy céges kártyával fizet a szállodának | A szolgáltató elszámol a kereskedővel, jellemzően egy százalékot hálózati díjként levonva | — |
| 6. Fennmaradó számlázás | A szolgáltató számlázza a páciensnek a fennmaradó önrészt, önerőt vagy társbiztosítást | A munkavállaló visszatéríti a cégnek az áttekintés során azonosított személyes költségeket | N/A – az előfizető közvetlenül a szolgáltatónak fizet | N/A – a tranzakció csak a vevő és a beszállító között zajlik |
A folyamat néhány másodperctől (mobilszolgáltatói számlázás) több hétig (kézi felülvizsgálattal járó biztosítási kárigények) is tarthat. A jól megtervezett közvetlen számlázási folyamatot az különbözteti meg, hogy a sorozat mekkora része automatikus a kézi műveletekhez képest. Az automatizált rendszerek – különösen azok, amelyek integrálódnak a könyvelési platformokhoz és a szolgáltatói hálózatokhoz – jelentősen csökkentik a feldolgozási időt, és visszaszorítják a kézi egyeztetés okozta hibarátát.
A biztosítási és pénzügyi szolgáltatások területén a számlázási platformok jellemzően három különböző számlázási módszert támogatnak. Ezek megértése elengedhetetlen mindazok számára, akik követeléseket kezelnek vagy fizetési folyamatokat terveznek.
Közvetlen számla. A biztosító közvetlenül a kötvényest számlázza. A kötvényes fizet a biztosítónak, a biztosító pedig saját ütemezése szerint, külön utalja az ügynöki jutalékot. Ez a legelterjedtebb módszer a személyes biztosítási vonalaknál – autó-, lakás- és egyéni egészségbiztosításnál. A biztosító ellenőrzi a számlázási ciklust, a fizetési eszközt (hitelkártya, bankszámla vagy igény szerinti/kézi fizetés) és az adatokat.
Ügynöki számla. Az ügynök – egy biztosítási ügynökség vagy bróker – számlázza a biztosítottat, beszedi a díjat, és a jutalék levonása után a nettó összeget utalja a szolgáltatónak. Az ügynökség birtokolja a pénzforgalmat és a követelésadatokat, de viseli a lejárt számlák nyomon követésének és a beszedett összegeknek a szolgáltatónak járó összeggel való egyeztetésének adminisztrációs terhét is.
Listás számla. A biztosító nem a kötvényest, hanem egy harmadik fél számláját terheli. Gyakori példa a jelzáloghitel-társaság, amely letéti (escrow) számlán keresztül fizeti a lakástulajdonosok biztosítását, majd a díjat a havi jelzálogtörlesztés részeként hárítja át a hitelfelvevőre. A kötvényes soha nem érintkezik közvetlenül a biztosítási számlával.
Mindegyik módszer eltérő következményekkel jár a pénzforgalom ütemezésére, az egyeztetési munkaterhelésre és az adattulajdonlásra nézve. Az affiliate programvezetők és hirdetők számára, akik számlázási integrációkat értékelnek, a megkülönböztetés azért fontos, mert meghatározza, hogy ki birtokolja a tranzakciós adatokat, és mikor kerülnek rögzítésre a jutalékesemények.
Értesülj elsőként az új funkciókról és termékfrissítésekről.
Biztosítási kontextusban a közvetlen számlázás azt jelenti, hogy a szolgáltató kárigényt nyújt be a biztosítónak, a biztosító pedig közvetlenül fizet a szolgáltatónak. A páciens pénzügyi kapcsolata a jogosultság-ellenőrzés során azonosított önrészre, önerőre vagy társbiztosítási összegre korlátozódik.
Ez a modell szolgáltatói hálózatokra épül – azon kórházak és rendelők csoportjára, amelyek megállapodást kötöttek egy adott biztosítóval. A hálózaton belüli szolgáltatók jellemzően közvetlen számlázást kínálnak; a hálózaton kívüli szolgáltatók gyakran megkövetelik, hogy a páciens teljes egészében fizessen, és utólag kérjen visszatérítést. Az előzetes jóváhagyás egy másik kritikus kapu: a biztosítók gyakran előzetes engedélyt kérnek kórházi felvételekhez, műtétekhez és magas költségű diagnosztikai vizsgálatokhoz. Az előzetes jóváhagyás elmulasztása késleltetheti a fizetést, vagy a kárigény elutasítását eredményezheti.
A biztosítási szektor modern közvetlen számlázási platformjai – mint az Input 1 Billing-as-a-Service (számlázás mint szolgáltatás) megoldása – túlmutatnak az egyszerű számlakézbesítésen. A teljes kötvényéletciklust kezelik: az ügynököknek fizetett automatikus jutalékkifizetéseket, a beépített megfelelőségi és auditvezérlőket, a kötvényeseknek szóló önkiszolgáló portálokat és a white-label ügyfélszolgálatot. Ezek a rendszerek a számlázást stratégiai funkcióként kezelik, nem pedig háttérirodai utógondolatként.
A szállodai közvetlen számlázás alapvetően más alapelven működik: a fizető harmadik fél nem a biztosító, hanem a vendég munkáltatója. A cég közvetlen számlázási megállapodást köt a szállodával vagy szállodalánccal, és a munkavállaló tartózkodását vállalati számlára terhelik.
A folyamat a felszínen egyszerűnek tűnik: az utazó bejelentkezik, a recepció megerősíti a vállalati számlázási megállapodást, az utazó igénybe veszi a szolgáltatásokat, a szálloda pedig egy összesített havi számlát küld a munkáltatónak. A gyakorlatban azonban jelentős összetettség húzódik meg a felszín alatt. Amikor a munkavállalók személyes költségeket – minibár, szobaszerviz, fizetős tévé – tesznek a számlára, a munkáltató tartozáskezelő csapatának fel kell osztania a fóliót, a személyes tételeket a munkavállalóra kell számláznia, és csak az üzleti részt kell kifizetnie a szállodának. A lemondási feltételek újabb réteget adnak hozzá: ha a munkavállaló későn mondja le a foglalást, a szálloda büntetést számíthat fel, és annak eldöntése, hogy a cég vagy a munkavállaló viseli-e ezt a költséget, világos belső szabályzatot igényel.
Az olyan platformok, mint az Engine és a TreviPay, ezekre a kihívásokra úgy adnak választ, hogy a vállalati utazási kiadásokat egyetlen rendszerbe központosítják, projekt-szintű költségcímkézéssel, automatizált egyeztetéssel és kiadásvezérléssel, amely eleve megakadályozza, hogy jogosulatlan költségek kerüljenek a számlára.
A mobil ökoszisztémában a közvetlen számlázási folyamat azt a mechanizmust írja le, amellyel egy digitális kereskedő a vásárlást a felhasználó mobiltelefon-számlájára terheli. A felhasználó rákattint a megerősítő gombra egy mobil céloldalon; a szolgáltató MSISDN-észlelés révén azonosítja az előfizetőt, hitelesíti a tranzakciót, és hozzáadja a költséget az előfizető következő számlájához.
Ezt a folyamatot elsősorban digitális tartalmaknál használják: streaming-előfizetések, alkalmazáson belüli vásárlások, mobiljátékok, háttérképek és prémium SMS-szolgáltatások esetében. Elsődleges előnye a súrlódás csökkentése: a felhasználónak soha nem kell megadnia a kártyaadatait, soha nem hagyja el a kereskedő oldalát, és egy-két kattintással befejezi a vásárlást.
A mobil tartalomajánlatokat népszerűsítő affiliate marketingesek számára a közvetlen számlázási folyamat konverzióoptimalizált fizetési útvonal. Az affiliate forgalmat irányít egy céloldalra; a szolgáltató csendben intézi az azonosítást és a számlázást; az affiliate jutalékot kap, amikor a tranzakció befejeződik. A teljes sorozat anélkül zajlik le, hogy a felhasználó egy hagyományos fizetési űrlapon navigálna.
A B2B kereskedelemben a közvetlen számlázás kereskedelmi hitel formáját ölti: a beszállító szállítja az árut vagy a szolgáltatást, és net-30, net-60 vagy net-90 fizetési határidejű számlát állít ki. A vevő tartozáskezelő osztálya a jóváhagyási munkafolyamatán keresztül feldolgozza a számlát, és a megállapodott ütemezés szerint utalja a fizetést.
A biztosítási vagy szállodai közvetlen számlázástól eltérően a B2B változat ritkán von be harmadik fél közvetítőt. A beszállító közvetlenül a vevőnek számláz. A működési kihívás nem a kárigények elbírálása, hanem a hitelkockázat-kezelés – a beszállítónak a fizetési határidő meghosszabbítása előtt fel kell mérnie a vevő fizetőképességét – és a behajtás: a kintlévőségek nyomon követése, automatikus emlékeztetők küldése és a lejárt számlák eszkalálása.
A közvetlen számlázás és a visszatérítés közötti különbség az egyik legfontosabb fogalom mindazok számára, akik fizetési folyamatokat terveznek vagy használnak.
| Közvetlen számlázás | Visszatérítés | |
|---|---|---|
| Ki fizet a szolgáltatónak? | A harmadik fél fizető (biztosító, munkáltató, szolgáltató) | Az ügyfél előre fizet, majd visszatérítést kér |
| Az ügyfél saját zsebből fizetendő költsége a szolgáltatásnál | Az önerőre, önrészre vagy a nem fedezett részre korlátozódik | A teljes összeg |
| Az ügyfélre háruló adminisztrációs teher | Minimális – a szolgáltató és a fizető fél között intéződik | Jelentős – az ügyfél nyugtákkal és számlákkal nyújtja be a kárigényt |
| A szolgáltató kifizetéséig eltelt idő | Napoktól hetekig, a számlázási ciklustól függően | Azonnali az ügyféltől; a visszatérítési ciklus különálló |
| Kockázat | A szolgáltató viseli a kárigény-elutasítás kockázatát | Az ügyfél viseli a visszatérítés elutasításának vagy késedelmének kockázatát |
| Jellemző előfordulás | Hálózaton belüli egészségügy, céges utazás, mobilfizetés | Hálózaton kívüli ellátás, szabadúszó költségek, hagyományos költségelszámolás |
A visszatérítési modell ma is gyakori a hálózaton kívüli rendelőkben végzett járóbeteg-ellátásnál, az önálló vállalkozói költségeknél és a nemzetközi orvosi kezeléseknél, ahol a szolgáltatónak nincs közvetlen számlázási megállapodása a páciens biztosítójával. Ilyen esetekben a páciensnek előre kell fizetnie, tételes számlákat és nyugtákat kell gyűjtenie, és kárigényt kell benyújtania – ez a folyamat hetekig vagy hónapokig is eltarthat, és gyakran oda-vissza egyeztetést igényel a biztosítóval a dokumentáció kapcsán.
Gyorsabb szolgáltatói fizetési ciklusok. Mivel a szolgáltató közvetlenül a fizető félnek számláz – aki jellemzően kialakult fizetési folyamatokkal rendelkező nagy intézmény –, a kifizetés kiszámíthatóbban érkezik, mint amikor az egyes ügyfeleknek kell kezdeményezniük a fizetést. Kis rendelők és klinikák számára ez a kiszámíthatóság támogatja a pénzforgalmi stabilitást.
Csökkentett ügyfélsúrlódás. A közvetlen számlázási folyamat kiveszi a fizetési lépést az ügyfélélményből. Mobilszolgáltatói számlázásnál ez magasabb konverziós arányt jelent. Az egészségügyben azt jelenti, hogy a páciens a kezelésre összpontosít a pénzügyek helyett. A céges utazásban a munkavállaló soha nem visz szállodai költséget a személyes kártyájára.
Áramvonalasított adminisztráció. A közvetlen számlázás a kárigény- és számlázási folyamat nagy részét automatizálja. Az elektronikus kárigény-benyújtás, az automatikus fizetési egyeztetés és az integrált szolgáltatói hálózatok csökkentik a hagyományos számlázás által igényelt kézi erőfeszítést. A szolgáltatók számára ez kevesebb, adminisztrációval és behajtással töltött munkaórát jelent.
Pénzügyi átláthatóság. Ha a fedezet megerősítést nyer a jogosultság-ellenőrzés során – akár biztosítótól, munkáltatótól vagy szolgáltatótól –, az ügyfél előre tudja, mekkora a pénzügyi kötelezettsége. Nincsenek meglepetésszámlák, nincsenek hetekkel később felfedezett elutasított kárigények, és nincs kétértelműség abban, hogy mi fedezett és mi nem.
Összesített jelentéskészítés. A vállalati fizetők számára a közvetlen számlázás több száz egyedi tranzakciót von össze egyetlen havi számlává. Ez a kiadáselemzést, a költségvetés-tervezést és az auditnyomvonalakat sokkal egyszerűbbé teszi, mint az egyes nyugták hajkurászása a munkavállalókon keresztül.
Egyeztetési teher. Amikor egy szolgáltató vagy harmadik fél fizető ellenőrzi a fizetési folyamatot, a szolgáltató a fizető fél ütemezése és formátuma szerint kapja meg a fizetési adatokat. A befizetések párosítása a várható bevétellel – különösen több szolgáltató esetén, eltérő utalási ütemezésekkel és kimutatásformátumokkal – visszatérő működési költséggé válik. A biztosításban a közvetlen számla egyeztetését gyakran a legnagyobb háttérirodai időigényként említik a vegyes üzleti portfóliót kezelő ügynökségeknél.
Az adatellenőrzés elvesztése. Közvetlen számla esetén a fizető fél birtokolja a tranzakciós adatokat mindaddig, amíg úgy nem dönt, hogy megosztja azokat. A szolgáltató vagy az ügynök akkor tudja meg, mennyit keresett, amikor a kimutatás megérkezik – nem pedig akkor, amikor a tranzakció történt. Az affiliate programvezetők számára a konverziós esemény és a fizetés megerősítése közötti késés megnehezítheti a jutalék-attribúciót és a kifizetés ütemezését.
PCI-megfelelőségi teher. Fizetési átjárós kontextusban – például a Yuno Direct Flow vagy a Tap közvetlen fizetési folyamata esetén – a kereskedő a saját infrastruktúráján gyűjti a kártyaadatokat, ahelyett, hogy egy hosztolt fizetési oldalra irányítaná át a felhasználót. Ez teljes ellenőrzést ad a kereskedőnek a fizetési élmény felett, de PCI DSS-tanúsítványt követel. A megfelelőségi teher jelentős: a PCI-szabványok be nem tartása pénzbírságnak és adatszivárgásért viselt felelősségnek teszi ki a kereskedőt.
Szolgáltató- és hálózatfüggőség. A mobilszolgáltatói számlázásnál a kereskedő az előfizető-azonosítás, a tranzakcióhitelesítés és az elszámolás tekintetében a szolgáltatótól függ. Ha a szolgáltató MSISDN-észlelése meghiúsul, ha az előfizető roamingol, vagy ha a szolgáltató megváltoztatja a számlázási szabályzatait, a tranzakció nem feltétlenül fejeződik be. A kereskedőnek korlátozott lehetőségei vannak.
Személyes költségek körüli viták. A szállodai közvetlen számlázásnál a vállalati fólióra kerülő személyes költségek súrlódást okoznak a munkáltató és a munkavállaló között. Világos szabályzat és valós idejű költségcímkézés nélkül az egyszerűnek tűnő összesített számla havi vitaciklussá válhat.
A modern közvetlen számlázási platformok egyre gyakrabban kapcsolódnak könyvelési és ERP-rendszerekhez API-kon és automatizált adatfolyamokon keresztül. Ez az integráció megoldja a fent leírt egyeztetési problémát.
Amikor egy közvetlen számlázási platform integrálódik egy könyvelési rendszerhez, minden számla, fizetés és módosítás automatikusan áramlik a számlázási rendszerből a főkönyvbe. A fizetéspárosítás – a fizető fél által utalt összeg egyeztetése azzal, amit a szolgáltató várt – szoftverfunkcióvá válik, nem pedig kézi táblázatkezelői feladattá. A több biztosítónál közvetlen számlás kötvényeket kezelő ügynökségek számára ez az integráció a különbség a havi egyeztetési projekt és a valós idejű irányítópult között.
A kulcsfontosságú integrációs pontok a következők:
Azok a rendszerek, amelyekből hiányzik ez az integráció – ami a legacy platformokat futtató biztosítók körében még mindig gyakori – arra kényszerítik a csapatokat, hogy kimutatásokat exportáljanak, táblázatokat szerkesszenek és adatokat kézzel vigyenek be a könyvelőszoftverbe. Ennek a technikai adósságnak a működési költsége a számlázási és egyeztetési munkafolyamatban mutatkozik meg a legvilágosabban.
Használd ki a közvetlen számlázási folyamatot a fizetések egyszerűsítésére, a konverziók növelésére és az affiliate bevételek maximalizálására. Fedezd fel, milyen egyszerű beépíteni a közvetlen számlázást a stratégiáidba.
A mobil számlázás a vásárlásokat a telefon számlájára terheli, nem pedig bankkártyára. Ismerje meg, hogyan működik a DCB, a kereskedői költségek és az affiliate...
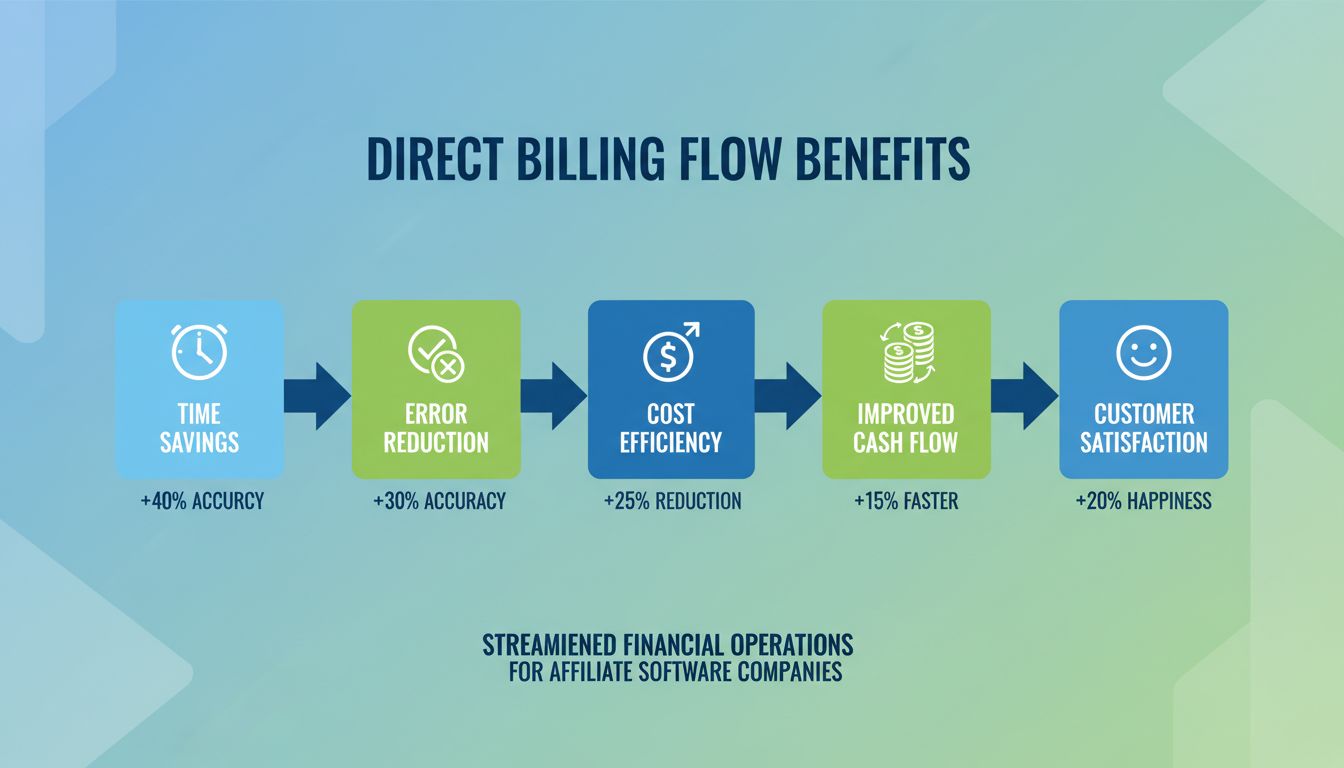
Ismerje meg a közvetlen számlázási folyamat átfogó előnyeit, beleértve az időmegtakarítást, a hibák csökkentését, a költséghatékonyságot, a javuló cash flow-t é...
Direkt vásárlás: hirdetési készlet, amelyet kiadói tárgyalás útján vásárolnak, nem valós idejű aukciókon. Útmutató.
Csatlakozzon elégedett ügyfeleink közösségéhez és nyújtson kiváló ügyfélszolgálatot a Post Affiliate Pro-val.
Sütik Hozzájárulás
A sütiket használjuk, hogy javítsuk a böngészési élményt és elemezzük a forgalmunkat. See our privacy policy.